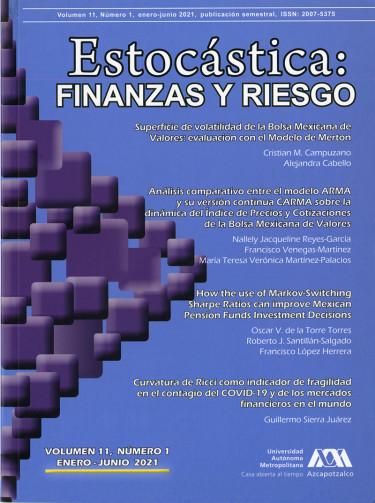
Estocástica: finanzas y riesgo 11-1
Marissa R. Martínez Preece
Universidad Autónoma Metropolitana
Sinopsis
Es una revista académica de acceso abierto, especializada en finanzas; dirigida a investigadores/as y académicos/as interesados/as en el análisis de los riesgos financieros y temáticas relacionadas con éstos, editada semestralmente por la Universidad Autónoma Metropolitana, en versión impresa y electrónica. Todos los artículos son sometidos a arbitraje bajo la modalidad doble ciego, los cuales pueden ser publicados en inglés o español. Su objetivo es contribuir al desarrollo del conocimiento de las finanzas, la administración y modelado de riesgos, y la ingeniería financiera, así como promover la comunicación de resultados de investigación original, tanto teórica como empírica, relacionada con el estudio y práctica de estas disciplinas.
Sobre el autor

Marissa R. Martínez Preece
Contenido
5. Superficie de volatilidad de la Bolsa Mexicana de Valores: Evaluación con el Modelo de Merton, Cristian M. Campuzano, Alejandra Cabello
32. Análisis comparativo entre el modelo ARMA y su versión continua CARMA sobre la dinámica del Índice de Precios y Cotizaciones de la Bolsa Mexicana de Valores, Nallely Jacqueline Reyes García, Francisco Venegas Martínez, María Teresa Martínez Palacios
58. How the use of Markov-Switching Sharpe Ratio can improve Mexican Pension Funds Investment Decisions, Oscar Valdemar de la Torre Torres, Roberto Joaquín Santillán Salgado, Francisco López Herrera
81. Curvatura de Ricci como indicador de fragilidad en el contagio del COVID-19 y de los mercados financieros en el mundo, Guillermo Sierra Juárez
Materias
Palabras clave
BISAC
- BUS027020. NEGOCIOS ECONÓMICOS > Financiar > Gestion de riesgos financieros
Thema
- KFF. Finanzas
Dewey
- 332. Sociología y Antropología > Ciencias económicas > Economía Financiera
Propias de la editorial
- Revistas